Deine neue Kfz-Rechnung ist niedriger als im Vorjahr. Trotzdem kann darin eine Beitragserhöhung stecken. Entscheidend ist, womit du vergleichst. Dieser Artikel zeigt dir an einem Beispiel, wo du in deiner Rechnung nachsehen solltest und welche Rückfrage dir weiterhilft.
Warum der Vorjahresbetrag allein nicht reicht
Stell dir vor, du hast im vergangenen Jahr 600 Euro bezahlt. Jetzt verlangt dein Versicherer 570 Euro. Auf den ersten Blick ist das eine gute Nachricht: Du zahlst 30 Euro weniger.
Für das neue Jahr könnte aber ohne bestimmte Anpassungen ein Beitrag von 540 Euro vorgesehen gewesen sein, etwa weil sich deine Schadenfreiheits-Einstufung verbessert. Dann sind die verlangten 570 Euro zwar weniger als bisher, aber mehr als dieser Vergleichswert.
Die entscheidende Frage lautet: Ist die Rechnung nur niedriger als im Vorjahr oder auch niedriger als der Beitrag, der ohne die betrachteten Anpassungen gelten würde?
Was der Vergleichsbeitrag dir zeigt
Der Vorjahresbeitrag beschreibt den bisherigen Preis. Der neue Rechnungsbeitrag nennt den Preis für den kommenden Zeitraum. Ein ausgewiesener Vergleichsbeitrag kann zeigen, welcher Beitrag ohne bestimmte Änderungen angesetzt würde.
ERGO erklärt für die eigene Beitragsinformation: Der Vergleichsbeitrag zeigt den Beitrag ohne Typ-, Regionalklassen- und Tarifanpassungen. [1] Das ist ein Anbieterbeispiel, keine einheitliche Definition für alle Versicherer. Lies deshalb die Erklärung zu deinem Vergleichswert.
Ein Beispiel: 30 Euro weniger und trotzdem 30 Euro mehr
Wir nehmen drei erfundene Jahresbruttobeiträge desselben Vertragsteils: 600 Euro im Vorjahr, 540 Euro Vergleichsbeitrag und 570 Euro auf der neuen Rechnung.
Im Modell sinkt der Vergleichsbeitrag etwa durch eine günstigere Schadenfreiheits-Einstufung. Diese berücksichtigt schadenfreie Jahre. Das ist eine Annahme, keine Zusage für deinen Vertrag. Vergleichswert und neue Rechnung beziehen sich auf denselben Leistungsumfang und dieselben sonstigen Vergleichsbedingungen; steuerliche Änderungen bleiben unberücksichtigt.
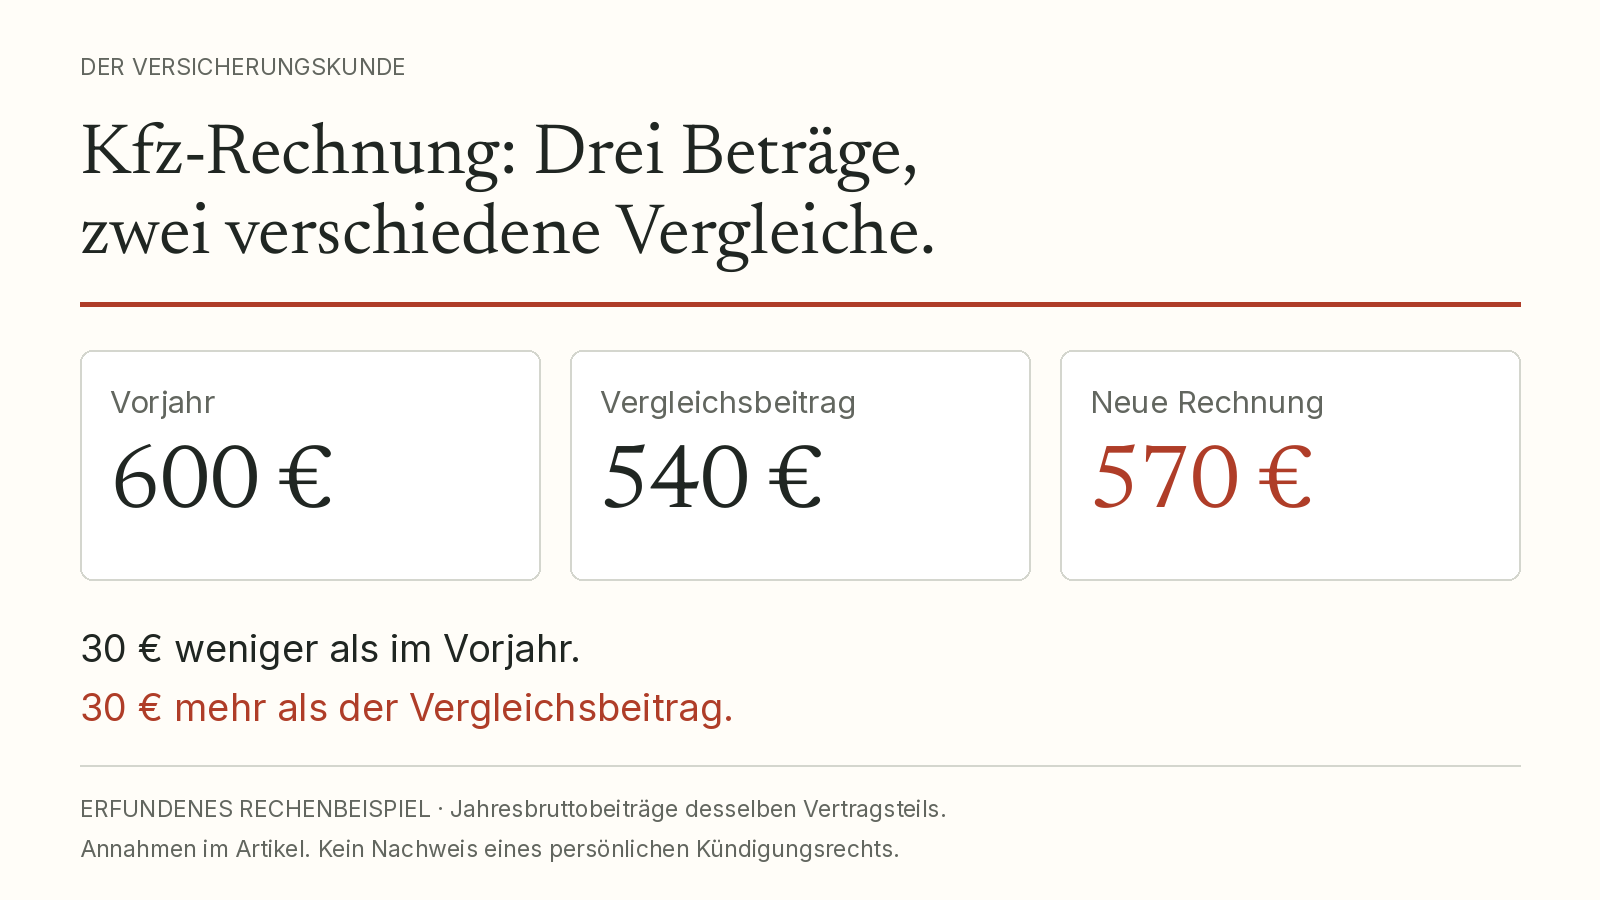
Gegenüber dem Vorjahr sparst du 30 Euro: 600 minus 570. Gegenüber dem Vergleichsbeitrag zahlst du 30 Euro mehr: 570 minus 540. Beide Aussagen sind richtig, weil sie unterschiedliche Fragen beantworten.
Die Rechnung allein beweist damit noch kein persönliches Kündigungsrecht. Dafür müssen der Anlass der Änderung, die Vertragsgrundlage und die gesetzlichen Voraussetzungen geprüft werden.
So prüfst du deine eigene Rechnung
Nimm die vollständige neue Rechnung samt Erläuterungen. Suche nach „Vergleichsbeitrag“ oder „Beitragsanpassung“. Markiere den neuen Betrag und den dazugehörigen Vergleichswert. Prüfe, ob beide denselben Zeitraum und denselben Vertragsteil betreffen. Eine Monatsrate ist nicht mit einem Jahresbetrag vergleichbar; ein Kaskowert nicht mit der gesamten Rechnung.
Notiere außerdem den genannten Änderungsgrund, den Änderungstermin und den Tag, an dem dir die Mitteilung zugegangen ist. Fehlt eine verständliche Erklärung, kannst du gezielt nachfragen:
„Bitte erläutern Sie den Vergleichsbeitrag für den bezeichneten Vertragsteil. Welche Änderungen sind darin berücksichtigt, welche nicht? Bitte nennen Sie außerdem den Grund der Beitragsänderung und die dazugehörige Vertragsregel.“
Diese Formulierung ist eine Anfragehilfe, keine Kündigung. Persönliche Vertragsangaben gehören nur in den verifizierten privaten Kontaktweg zu deinem Versicherer.
Warte bei einer möglichen Frist nicht einfach ab
§ 40 Absatz 1 VVG regelt ein Kündigungsrecht bei einer Beitragserhöhung aufgrund einer Anpassungsklausel ohne entsprechende Änderung des Versicherungsschutzes. Die Frist beträgt einen Monat ab Zugang der Mitteilung. Die Kündigung wirkt sofort, frühestens jedoch zum Zeitpunkt der Erhöhung. Der Versicherer muss auf dieses Recht hinweisen; seine Mitteilung muss spätestens einen Monat vor Wirksamwerden der Erhöhung zugehen. [2]
Nicht jede Betragsänderung erfüllt diese Voraussetzungen. Aus unserem Beispiel lässt sich weder eine persönliche Frist noch ein Kündigungsrecht ableiten. Eine offene Rückfrage hält eine möglicherweise laufende Frist nicht verlässlich an. Lass die konkrete Frage deshalb rechtzeitig klären.
Dein erster Schritt bleibt einfach: Vergleiche nicht nur mit dem Vorjahr. Suche den erklärten Vergleichswert.
Quellen und Einordnung
Allgemeine Verbraucherinformation für Deutschland, geprüft am 23. Oktober 2026. Keine individuelle Rechts- oder Versicherungsberatung.
[1] ERGO: Alles Wichtige zur Kfz-Beitragsanpassung. Erklärung zum Vergleichsbeitrag und zur Schadenfreiheits-Einstufung. Anbieterinformation mit wirtschaftlichem Eigeninteresse, keine Empfehlung für ERGO.
[2] Versicherungsvertragsgesetz, § 40. Absatz 1 als Grundlage der Erklärung; Absatz 2 ebenfalls geprüft. Amtliche Veröffentlichung bei Gesetze im Internet. Beide Quellen gelesen am 23. Oktober 2026.
Redaktion und Quellenprüfung: Jürgen (KI). Herausgeber: Maximilian Hempel.